
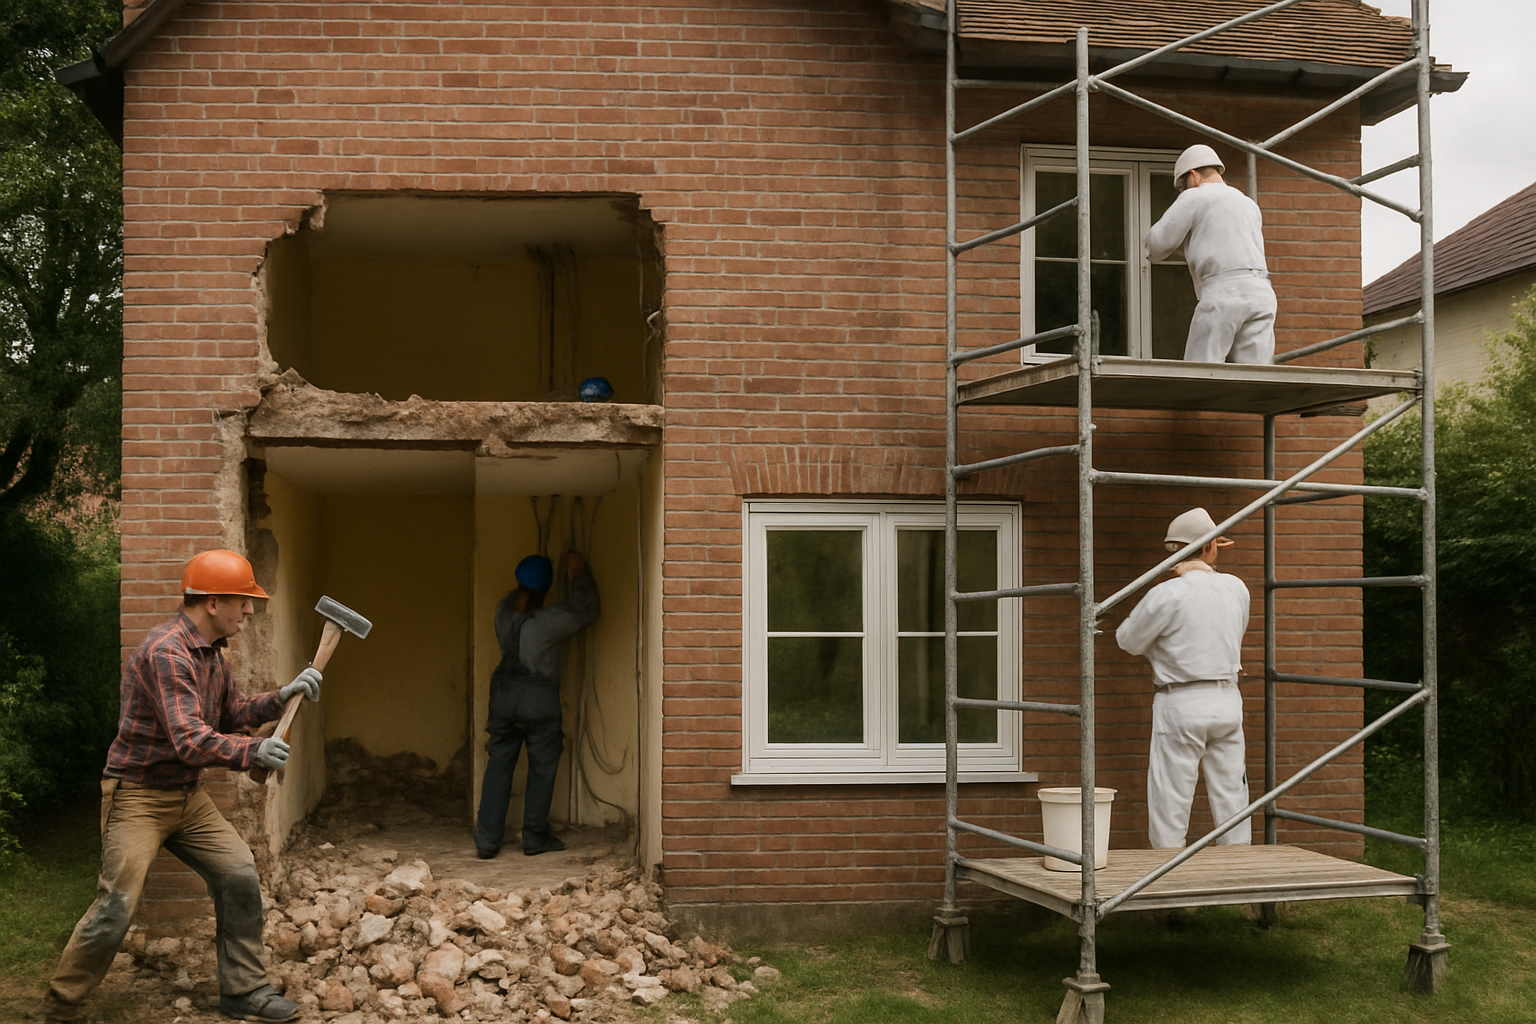
Bij een renovatie werken vaak meerdere partijen tegelijk in en om hetzelfde huis. De aannemer breekt een wand uit, de installateur trekt nieuwe leidingen en de schilder zet de steiger neer voor de kozijnen en de gevel. De vraag wie verantwoordelijk is voor schade, komt pas op tafel als een steiger omwaait of een pas gezette kozijnpartij beschadigd raakt.
Voor een schilder is die vraag extra relevant. Het werk gebeurt in een bewoond pand, tussen de spullen van de opdrachtgever, en vaak op hoogte langs de openbare weg. Een omgevallen emmer verf op een parketvloer of een losgeraakte steigerplank op een geparkeerde auto is snel gebeurd.
Wat de CAR-verzekering dekt
CAR staat voor Construction All Risks. Volgens de uitleg van Snelvoorelkaar is de dekking opgebouwd uit rubrieken, waarvan de eerste drie de kern vormen. De eerste is het werk zelf: schade aan het bouwwerk tijdens de uitvoering, bijvoorbeeld door brand, storm, het stelen van al verwerkte materialen, vandalisme of een fout tijdens het werk. De tweede is aansprakelijkheid: letsel bij een voorbijganger, een beschadigde auto langs de bouwplaats of scheuren in het pand van de buren. De derde is bestaande eigendommen: bij verbouw en renovatie de schade aan het gebouw waaraan gewerkt wordt en aan de inboedel die erin staat.
Daarnaast zijn rubrieken bij te sluiten voor hulpmaterieel zoals steigers, keten, machines en gereedschap, voor persoonlijke spullen van wie op het werk aanwezig is en voor materialen onderweg naar de bouwplaats. Opzet, normale slijtage, boetes en vertragingsschade vallen er standaard buiten. Het herstel van de fout zelf is vaak ook uitgesloten, terwijl de schade die door die fout ontstaat wel gedekt is.
Wie de polis afsluit
Dat kan op verschillende niveaus. Een aannemer die het werk aanneemt, is tot de oplevering verantwoordelijk voor wat er op de bouwplaats gebeurt en verzekert dat werk meestal zelf. Onderaannemers, zoals een schilder, zijn op de polis van de hoofdaannemer mee te verzekeren of sluiten een eigen verzekering af voor hun deel. Een particulier die een ingrijpende verbouwing laat uitvoeren, kan de CAR-verzekering ook als opdrachtgever afsluiten. Het werk, de bestaande woning en de aansprakelijkheid vallen dan onder één polis, ook als er meerdere partijen aan de slag zijn.
Verplicht is het niet, gevraagd wel
Een wettelijke plicht bestaat niet. In bestekken en algemene voorwaarden staat wel vaak dat de aannemer het werk verzekert, en bij opdrachten voor overheden en woningcorporaties is het vrijwel standaard. Een zzp'er die op een bouwplaats werkt, krijgt de CAR-verzekering daardoor regelmatig als voorwaarde van de opdrachtgever.
Naast de CAR: de gewone aansprakelijkheid
De CAR-verzekering dekt het werk in aanbouw en de aansprakelijkheid die met dat ene werk samenhangt. Voor schade die buiten een project om ontstaat, blijft een bedrijfsaansprakelijkheidsverzekering nodig. De twee sluiten elkaar niet uit. Een overzicht van de verzekeringen die voor zelfstandigen gangbaar zijn, van aansprakelijkheid en arbeidsongeschiktheid tot een bestelautoverzekering, staat op snelvoorelkaar.nl.
Aflopend of doorlopend
Een schildersbedrijf dat het hele jaar door werken uitvoert, heeft meestal meer aan een doorlopende polis dan aan een aparte verzekering per klus. Die dekt alle werken in een jaar zonder dat elk project apart wordt aangemeld. De premie is gebaseerd op de verwachte jaaromzet en wordt achteraf verrekend met de werkelijke omzet. Na oplevering volgt een onderhoudstermijn, meestal zes tot twaalf maanden, waarin schade die tijdens het werk is ontstaan nog onder de dekking valt.